Mis à jour le
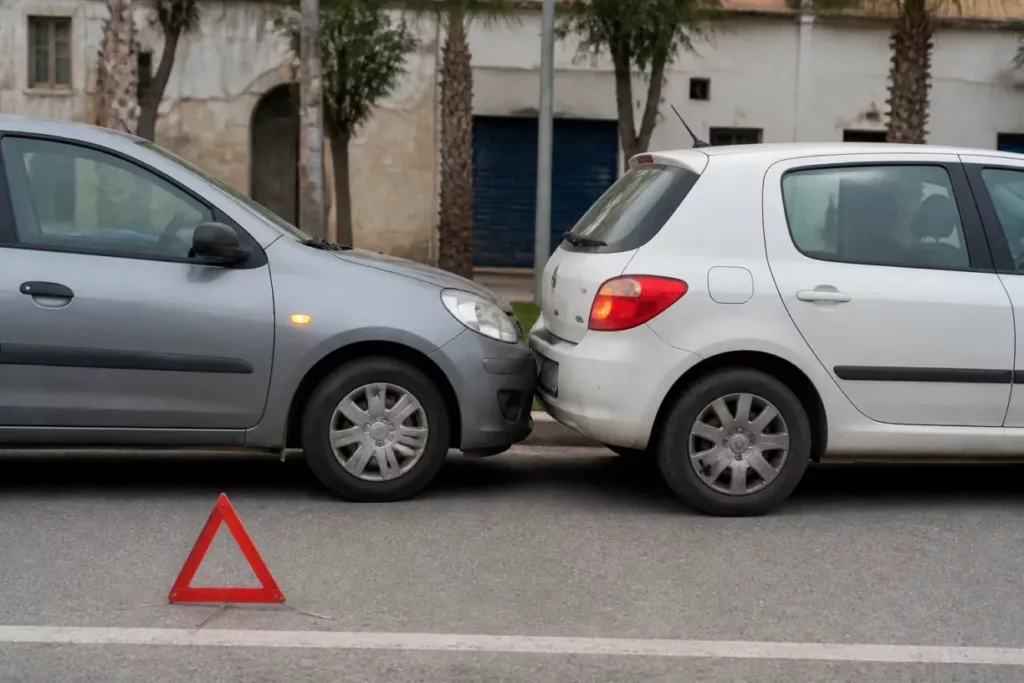
L’essentiel : en Algérie, tout véhicule qui circule doit être assuré au minimum en responsabilité civile, en vertu de l’ordonnance n° 74-15 du 30 janvier 1974. Cette garantie couvre les dommages causés aux autres, pas ceux de votre propre voiture. Au-delà, chacun choisit ses garanties facultatives, jusqu’à la formule tous risques. En cas d’accident, le constat amiable se remplit sur place et le sinistre se déclare à l’assureur dans les 7 jours. Ce guide fait le point sur les garanties, les tarifs, les sanctions et la gestion d’un sinistre.
L’assurance auto est la première branche du marché algérien de l’assurance. C’est aussi un contrat que beaucoup signent vite, en comparant surtout le prix. Or deux contrats qui affichent le même nom peuvent protéger très différemment. Prendre une demi-heure pour comprendre ce qu’on achète, c’est souvent éviter une mauvaise surprise le jour où l’on en a vraiment besoin.
L’assurance obligatoire : la responsabilité civile
L’obligation d’assurance découle de l’article 1er de l’ordonnance n° 74-15. Tout propriétaire d’un véhicule terrestre à moteur doit souscrire une assurance qui couvre sa responsabilité civile pour les dommages causés aux tiers. Cela vaut pour une voiture, un utilitaire, une moto ou un scooter, dès lors qu’il circule sur la voie publique.
Concrètement, la responsabilité civile prend en charge les dommages que votre véhicule cause à d’autres personnes : les blessures d’un piéton ou d’un passager, les dégâts matériels sur la voiture d’un autre conducteur, une façade ou un mobilier urbain endommagé. En revanche, elle ne règle rien pour votre propre véhicule. Si vous êtes responsable d’un accident et assuré seulement en responsabilité civile, les réparations de votre voiture restent à votre charge.
C’est le point le plus mal compris. Beaucoup d’automobilistes pensent être « bien assurés » parce qu’ils ont une attestation valide. Ils le sont pour les autres, pas forcément pour eux.
Le régime d’indemnisation des victimes
L’ordonnance de 1974 a posé un principe protecteur : les victimes de dommages corporels sont indemnisées selon un régime spécifique, fondé sur des barèmes. L’objectif est que la personne blessée soit prise en charge sans devoir prouver une faute complexe. Pour l’automobiliste, cela signifie qu’un accident corporel engage presque toujours l’assurance, même dans des circonstances confuses.
Le Fonds de garantie automobile
Que se passe-t-il si le responsable n’est pas assuré, s’il est insolvable ou s’il a pris la fuite ? Le Fonds de garantie automobile, organisé par le décret exécutif n° 04-103 du 5 avril 2004, indemnise alors les dommages corporels des victimes. Il ne couvre pas les dégâts matériels. Le conducteur responsable non assuré reste par ailleurs redevable d’une contribution de 10 % des indemnités dues.
Rouler sans assurance : ce que dit la loi
Circuler sans assurance est un délit. L’article 190 de l’ordonnance n° 95-07 du 25 janvier 1995 relative aux assurances prévoit une peine de 8 jours à 3 mois d’emprisonnement et une amende de 500 à 4 000 DA, ou l’une de ces deux peines seulement. À cela s’ajoute, en cas d’accident, la contribution au Fonds de garantie et surtout l’obligation de réparer soi-même les dommages causés.
C’est là que le risque devient vertigineux. Un accident corporel grave peut entraîner des indemnités très élevées. Sans assurance, c’est le conducteur responsable qui doit les assumer, parfois pendant des années. Aucune économie sur la prime ne justifie ce risque.
L’assurance est aussi demandée lors des contrôles routiers et pour plusieurs démarches administratives. Les autres infractions et leurs montants sont détaillés dans notre page sur le code de la route et les amendes.
Les garanties facultatives
Au-delà de la responsabilité civile, les compagnies proposent des garanties complémentaires, vendues à l’unité ou regroupées en formules. Leur nom et leur contenu varient d’un assureur à l’autre. Ce sont les conditions générales et particulières du contrat qui font foi, pas l’intitulé commercial.
Défense et recours
Cette garantie prend en charge la défense de vos intérêts en cas de litige lié à un accident : réclamation contre le tiers responsable, frais de procédure. Elle est souvent incluse dans les formules de base. Elle coûte peu et rend service dès que le responsable conteste.
Bris de glace
Pare-brise, vitres latérales, lunette arrière : un gravillon sur l’autoroute suffit. Avec les pare-brise modernes, souvent équipés de capteurs, la facture peut grimper vite. Si vous roulez beaucoup sur les grands axes, la garantie vaut le détour.
Vol et incendie
Ces garanties indemnisent le vol du véhicule, la tentative de vol (serrure forcée, contacteur arraché) et les dommages causés par un incendie. L’assureur peut exiger des mesures de protection et appliquer une franchise. Lisez attentivement les exclusions : clés laissées dans le véhicule, voiture non verrouillée, absence de déclaration dans les délais.
Dommages collision et tous risques
La garantie dommages collision couvre les dégâts de votre propre voiture lors d’un accident avec un tiers identifié, même si vous êtes responsable. La formule tous risques va plus loin : elle prend en charge les dommages de votre véhicule dans la plupart des situations, y compris sans tiers identifié (sortie de route, choc contre un mur), selon les termes du contrat.
C’est naturellement la formule la plus chère. Elle a du sens pour une voiture neuve ou récente, un véhicule acheté à crédit ou une voiture importée dont la réparation coûterait cher. Pour une voiture ancienne de faible valeur, la prime dépasse parfois ce que l’assureur verserait en cas de sinistre.
Assistance et garanties du conducteur
L’assistance organise le remorquage, le dépannage et parfois le rapatriement en cas de panne ou d’accident. Pratique sur un long trajet entre deux wilayas. La garantie du conducteur, quand elle existe, indemnise les blessures du conducteur lui-même, qui n’est pas couvert par sa propre responsabilité civile s’il est responsable. Ces deux options sont souvent négligées. Elles méritent pourtant une ligne dans la comparaison.
Combien coûte une assurance auto ?
Il n’existe pas de prix unique. La prime dépend du véhicule (puissance, valeur, âge), de son usage (personnel, professionnel, transport), des garanties choisies, du montant des franchises et du profil du conducteur. Deux voisins qui roulent dans le même modèle peuvent donc payer des montants différents.
La part obligatoire a évolué récemment. En application de l’article 207 de la loi de finances 2025, les tarifs de la responsabilité civile automobile ont augmenté de 30 % au total, en deux étapes : 15 % en janvier 2025, puis 15 % au 1er juillet 2025. Cette révision ne concerne que la responsabilité civile ; les garanties facultatives suivent les grilles propres à chaque compagnie.
Autre changement à connaître : les compagnies ont annoncé ne plus accepter le paiement en espèces pour l’assurance automobile obligatoire. Prévoyez un paiement par carte, virement ou chèque, et renseignez-vous auprès de votre agence sur les moyens acceptés.
Comment faire baisser la facture
Quelques leviers existent, sans sacrifier l’essentiel. Comparer plusieurs devis, d’abord, en demandant le détail des garanties et des franchises. Adapter la formule à la valeur réelle du véhicule, ensuite : un tous risques sur une voiture de quinze ans n’a souvent pas grand sens. Accepter une franchise un peu plus élevée, enfin, si vous êtes capable d’assumer les petits sinistres.
Ce n’est pas rare que l’assureur propose des réductions aux conducteurs sans sinistre, ou aux clients qui regroupent plusieurs contrats. Demandez-le explicitement : ces remises ne sont pas toujours mises en avant.
Bien choisir son assureur
Le marché compte des compagnies publiques et privées, avec des réseaux d’agences dans toutes les wilayas. Toutes sont agréées et soumises au contrôle de la Commission de supervision des assurances. Le choix se joue donc moins sur la sécurité juridique que sur la qualité du service.
Trois questions aident à trancher. L’agence est-elle proche de chez vous ou de votre lieu de travail ? En cas de sinistre, c’est là que vous déposerez votre dossier. Quels sont les délais d’expertise et d’indemnisation prévus au contrat ? Et l’assureur dispose-t-il d’un réseau de garages ou d’experts conventionnés dans votre région ? Le bouche-à-oreille compte aussi : demandez autour de vous comment les sinistres ont été traités.
Lisez enfin les conditions particulières avant de signer. Elles indiquent les garanties réellement souscrites, les franchises, le conducteur désigné et l’usage du véhicule. Une erreur sur l’usage déclaré, par exemple une voiture utilisée pour du transport de personnes alors qu’elle est assurée pour un usage privé, peut compliquer sérieusement une indemnisation.
En cas d’accident : le constat amiable
Le constat amiable est le document clé de tout sinistre. C’est un formulaire standard fourni par l’assureur, à garder dans la boîte à gants. Il se remplit sur place, avec l’autre conducteur, chacun complétant sa partie avant de signer.
Le formulaire demande la date, l’heure et le lieu exact, l’identité des conducteurs, des propriétaires et de leurs assureurs, le numéro de l’attestation d’assurance de l’autre véhicule. Chacun coche les cases qui décrivent les circonstances et dessine un croquis. Notez le nombre de cases cochées : cela empêche toute modification ultérieure.
Signer un constat ne revient pas à reconnaître sa faute. On reconnaît des faits ; la responsabilité est ensuite déterminée par les assureurs selon un barème. Si vous n’êtes pas d’accord avec la version de l’autre conducteur, écrivez vos observations avant de signer, ou refusez de signer. Une fois signé, le constat ne doit plus être modifié.
Si l’autre conducteur refuse ou prend la fuite
Relevez le numéro d’immatriculation, les coordonnées des témoins, et remplissez le constat seul. En cas de délit de fuite, déposez plainte. Pour tout accident avec des blessés, ou si la situation dégénère, appelez la police ou la gendarmerie : leur procès-verbal servira ensuite au dossier.
Les bons réflexes sur place
Sécurisez d’abord les lieux : feux de détresse, gilet, triangle si la situation le permet. Prenez des photos des véhicules, de leur position, des plaques et des dégâts. Elles pèsent lourd en cas de désaccord. Et ne déplacez les voitures qu’après avoir fixé ces éléments, sauf danger immédiat.
Déclarer un sinistre à son assureur
Le sinistre doit être déclaré le plus tôt possible, et au plus tard dans les 7 jours. Seul un cas fortuit ou de force majeure justifie un retard. Pour un vol, le délai est encore plus court : 3 jours ouvrables. La déclaration se fait en remettant le dossier à l’agence ou par lettre recommandée avec accusé de réception.
Le dossier comprend en général :
- le constat amiable signé ;
- le permis de conduire du conducteur ;
- la carte grise du véhicule ;
- l’attestation d’assurance ;
- le procès-verbal de police ou de gendarmerie, ou sa référence, si les services sont intervenus ;
- les photos et les coordonnées des témoins.
Gardez une copie de tout et l’accusé de réception. Vous pouvez faire établir un devis de réparation, mais attendez le passage de l’expert avant de lancer les travaux : une voiture réparée avant expertise peut poser problème pour l’indemnisation.
L’expertise et l’indemnisation
Une fois la déclaration reçue, l’assureur doit missionner un expert dans les 7 jours. L’expert examine le véhicule, évalue les dégâts et le coût des réparations, et vérifie la cohérence avec les circonstances déclarées. Son rapport sert de base au règlement.
L’indemnisation intervient ensuite dans le délai fixé par les conditions générales du contrat. En cas de retard, l’assuré peut réclamer des intérêts pour chaque jour de retard, voire des dommages et intérêts. Une franchise, prévue aux conditions particulières, peut rester à votre charge.
Entre assureurs, une convention d’indemnisation directe existe depuis le 1er janvier 2001 : elle permet à l’assuré non responsable d’être indemnisé par sa propre compagnie, qui se retourne ensuite contre celle du responsable. Dans les faits, son application dépend des cas et des compagnies. Demandez à votre agence si elle s’applique à votre sinistre.
Vous contestez l’indemnisation ? Le délai pour agir est de 3 ans. Commencez par une réclamation écrite à l’assureur, en joignant vos justificatifs.
Vers un constat et des services numériques
Le secteur se modernise. Le Bureau unifié automobile algérien (BUAA) a annoncé en février 2025 un projet de constat amiable électronique, appelé à remplacer progressivement le formulaire papier. La proposition doit être soumise à l’Union algérienne des sociétés d’assurances et de réassurances et à la Commission de supervision des assurances. Un projet de certificat d’assurance numérique a également été testé.
Pour l’automobiliste, l’intérêt est évident : un dossier transmis plus vite, moins de papiers perdus, un suivi plus simple. En attendant la généralisation, le constat papier reste la règle. Gardez-en toujours un exemplaire vierge dans la voiture.
Assurer une voiture neuve, importée ou d’occasion
Pour une voiture neuve, l’assurance doit être souscrite avant la première sortie, même avec une immatriculation provisoire. Le concessionnaire peut vous orienter, mais rien ne vous oblige à prendre l’assureur qu’il propose. Comparez.
Pour une voiture importée, pensez à l’assurance dès la sortie du port : il est interdit de rouler sans, même jusqu’au centre de contrôle technique. Les étapes du dédouanement sont détaillées dans notre guide du dédouanement d’un véhicule.
Pour une voiture d’occasion, l’assurance du vendeur ne vous suit pas : vous devez souscrire votre propre contrat le jour de l’achat. Notre guide pour acheter ou vendre une voiture d’occasion rappelle l’ordre des démarches, et notre page carte grise explique la mutation.
Un mot sur la moto : l’obligation est la même. Un scooter ou une moto doit être assuré en responsabilité civile dès qu’il circule. Les spécificités des deux-roues sont traitées dans notre rubrique moto et scooter.
Renouveler ou changer d’assureur
La plupart des contrats auto sont souscrits pour une durée déterminée, souvent un an, parfois moins. À l’échéance, rien n’oblige à rester chez le même assureur. C’est même le bon moment pour comparer : vos besoins ont pu changer, la voiture a vieilli, et une formule tous risques souscrite pour un véhicule neuf n’est plus forcément adaptée cinq ans plus tard.
Surveillez la date d’échéance inscrite sur l’attestation. Un contrat arrivé à terme et non renouvelé, c’est une voiture qui roule sans assurance, avec toutes les conséquences décrites plus haut. Beaucoup d’agences envoient un rappel ; ne comptez pas uniquement dessus. Notez la date dans votre téléphone, au même titre que celle du contrôle technique et de la vignette.
Si vous changez d’assureur, demandez à l’ancien un relevé de vos sinistres. Un historique propre peut vous ouvrir droit à de meilleures conditions chez le nouveau.
Questions fréquentes
L’assurance auto est-elle obligatoire en Algérie ?
Oui. L’ordonnance n° 74-15 du 30 janvier 1974 impose à tout propriétaire d’un véhicule à moteur une assurance couvrant sa responsabilité civile pour les dommages causés aux tiers.
Que couvre la responsabilité civile ?
Les dommages corporels et matériels que votre véhicule cause à d’autres personnes. Elle ne couvre pas les dégâts de votre propre voiture.
Quelle est la sanction pour défaut d’assurance ?
De 8 jours à 3 mois d’emprisonnement et une amende de 500 à 4 000 DA, ou l’une de ces deux peines, selon l’article 190 de l’ordonnance n° 95-07. En cas d’accident, le conducteur doit en plus réparer lui-même les dommages.
Dans quel délai faut-il déclarer un accident ?
Le plus tôt possible et au plus tard dans les 7 jours. Pour un vol, le délai est de 3 jours ouvrables.
Signer un constat amiable, est-ce reconnaître sa responsabilité ?
Non. Le constat décrit des faits. La responsabilité est ensuite répartie par les assureurs selon un barème. En cas de désaccord, écrivez vos observations avant de signer.
Combien de temps l’assureur a-t-il pour envoyer un expert ?
Il doit missionner un expert dans les 7 jours suivant la réception de la déclaration de sinistre.
Pourquoi l’assurance responsabilité civile a-t-elle augmenté ?
La loi de finances 2025 (article 207) a prévu une hausse de 30 % des tarifs de la responsabilité civile automobile, appliquée en deux fois : 15 % en janvier 2025 et 15 % au 1er juillet 2025.
Qui indemnise si le responsable n’est pas assuré ?
Le Fonds de garantie automobile indemnise les dommages corporels des victimes lorsque le responsable est inconnu, non assuré ou insolvable. Les dégâts matériels ne sont pas couverts par ce fonds.