آخر تحديث:
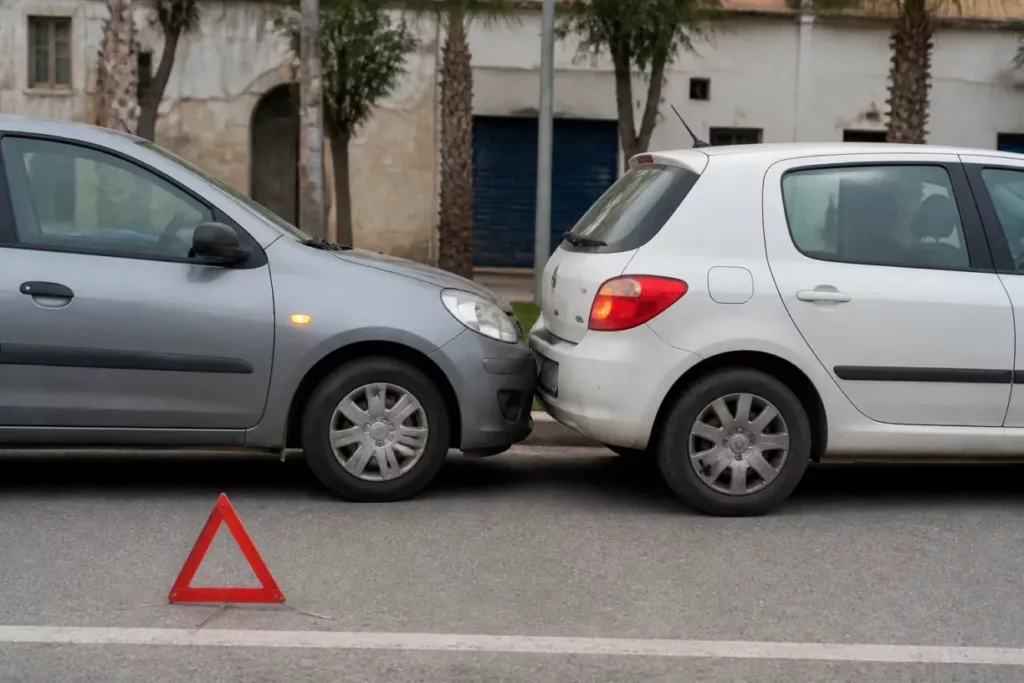
الخلاصة: في الجزائر، يجب أن تكون كل مركبة تسير مؤمنة على الأقل ضد المسؤولية المدنية، بموجب الأمر رقم 74-15 المؤرخ في 30 جانفي 1974. هذا الضمان يغطي الأضرار التي تلحق بالغير، لا تلك التي تلحق بسيارتك. وما زاد على ذلك، يختار كل شخص ضماناته الاختيارية، وصولا إلى التأمين ضد كل الأخطار. وفي حالة الحادث، يُملأ المحضر الودي في عين المكان ويُصرَّح بالحادث للمؤمن خلال 7 أيام. يستعرض هذا الدليل الضمانات والتعريفات والعقوبات وتسيير الحوادث.
تأمين السيارات هو أول فرع في سوق التأمين الجزائرية. وهو أيضا عقد يوقعه كثيرون بسرعة، بالمقارنة بالسعر أساسا. لكن عقدين يحملان نفس الاسم قد يحميان بشكل مختلف تماما. أخذ نصف ساعة لفهم ما تشتريه يعني غالبا تجنب مفاجأة سيئة يوم تحتاج إليه فعلا.
التأمين الإجباري: المسؤولية المدنية
ينبع إلزام التأمين من المادة الأولى من الأمر رقم 74-15. يجب على كل مالك مركبة برية ذات محرك اكتتاب تأمين يغطي مسؤوليته المدنية عن الأضرار التي يلحقها بالغير. ويسري ذلك على السيارة والمركبة النفعية والدراجة النارية والسكوتر، ما دامت تسير على الطريق العام.
عمليا، تتكفل المسؤولية المدنية بالأضرار التي تسببها مركبتك لأشخاص آخرين: إصابات راجل أو راكب، أضرار مادية بسيارة سائق آخر، واجهة مبنى أو أثاث حضري متضرر. في المقابل، لا تغطي شيئا بالنسبة لمركبتك أنت. فإذا كنت مسؤولا عن حادث ومؤمنا فقط ضد المسؤولية المدنية، تبقى إصلاحات سيارتك على عاتقك.
هذه هي النقطة الأكثر سوءا في الفهم. كثير من السائقين يظنون أنهم «مؤمنون جيدا» لأن لديهم شهادة سارية. هم مؤمنون لصالح الآخرين، وليس بالضرورة لصالحهم.
نظام تعويض الضحايا
أرسى أمر 1974 مبدأ حمائيا: يُعوَّض ضحايا الأضرار الجسدية وفق نظام خاص قائم على جداول. والهدف أن يُتكفل بالشخص المصاب دون أن يضطر إلى إثبات خطأ معقد. وبالنسبة للسائق، يعني ذلك أن الحادث الجسدي يُشرك التأمين دائما تقريبا، حتى في الظروف الملتبسة.
صندوق ضمان السيارات
ماذا يحدث إذا كان المسؤول غير مؤمن، أو معسرا، أو فرّ؟ يعوّض صندوق ضمان السيارات، المنظم بموجب المرسوم التنفيذي رقم 04-103 المؤرخ في 5 أفريل 2004، الأضرار الجسدية للضحايا. ولا يغطي الأضرار المادية. ويبقى السائق المسؤول غير المؤمن ملزما فوق ذلك بمساهمة قدرها 10 % من التعويضات المستحقة.
السياقة دون تأمين: ماذا يقول القانون
السير دون تأمين جنحة. وتنص المادة 190 من الأمر رقم 95-07 المؤرخ في 25 جانفي 1995 المتعلق بالتأمينات على عقوبة الحبس من 8 أيام إلى 3 أشهر وغرامة من 500 إلى 4000 دج، أو بإحدى هاتين العقوبتين فقط. ويضاف إلى ذلك، في حالة الحادث، المساهمة في صندوق الضمان، وخاصة الالتزام بتعويض الأضرار المسببة من المال الخاص.
وهنا يصبح الخطر كبيرا جدا. فالحادث الجسدي الخطير قد يترتب عنه تعويضات مرتفعة جدا. ودون تأمين، يتحملها السائق المسؤول، أحيانا لسنوات. ولا يبرر أي توفير في القسط هذا الخطر.
ويُطلب التأمين أيضا أثناء المراقبة الطرقية وفي عدة إجراءات إدارية. والمخالفات الأخرى ومبالغها مفصلة في صفحتنا حول قانون المرور والغرامات.
الضمانات الاختيارية
إضافة إلى المسؤولية المدنية، تقترح الشركات ضمانات تكميلية، تُباع منفردة أو ضمن صيغ. وتختلف أسماؤها ومحتواها من مؤمن لآخر. الشروط العامة والخاصة للعقد هي المرجع، لا التسمية التجارية.
الدفاع والطعن
يتكفل هذا الضمان بالدفاع عن مصالحك في حالة نزاع مرتبط بحادث: مطالبة الغير المسؤول، ومصاريف الإجراءات. وهو غالبا مدرج في الصيغ الأساسية. تكلفته قليلة ويفيد بمجرد أن ينازع المسؤول.
كسر الزجاج
الزجاج الأمامي، النوافذ الجانبية، الزجاج الخلفي: حصاة صغيرة على الطريق السيار تكفي. ومع الزجاج الأمامي الحديث، المزود غالبا بأجهزة استشعار، قد ترتفع الفاتورة بسرعة. إذا كنت تسير كثيرا على المحاور الكبرى، فالضمان يستحق الاهتمام.
السرقة والحريق
تعوّض هذه الضمانات سرقة المركبة، ومحاولة السرقة (قفل مكسور، مفتاح تشغيل منتزع)، والأضرار الناتجة عن حريق. وقد يشترط المؤمن تدابير حماية ويطبق مبلغا يبقى على عاتق المؤمن له. اقرأ الاستثناءات بعناية: مفاتيح متروكة في السيارة، سيارة غير مقفلة، غياب التصريح في الآجال.
أضرار التصادم والتأمين ضد كل الأخطار
يغطي ضمان أضرار التصادم أضرار سيارتك في حادث مع طرف معروف الهوية، حتى لو كنت المسؤول. وتذهب صيغة التأمين ضد كل الأخطار أبعد: فهي تتكفل بأضرار مركبتك في معظم الحالات، بما في ذلك دون طرف آخر معروف (خروج عن الطريق، اصطدام بجدار)، حسب بنود العقد.
وهي بطبيعة الحال الصيغة الأغلى. وهي منطقية لسيارة جديدة أو حديثة، أو مركبة مشتراة بالقرض، أو سيارة مستوردة يكلف إصلاحها كثيرا. أما بالنسبة لسيارة قديمة ذات قيمة منخفضة، فقد يفوق القسط ما سيدفعه المؤمن في حالة الحادث.
المساعدة وضمانات السائق
تنظم المساعدة القطر والإصلاح الطارئ، وأحيانا الإعادة إلى الوطن، في حالة عطل أو حادث. وهي عملية في الرحلات الطويلة بين الولايات. أما ضمان السائق، إن وُجد، فيعوّض إصابات السائق نفسه، الذي لا تغطيه مسؤوليته المدنية إذا كان مسؤولا. كثيرا ما يُهمَل هذان الخياران، مع أنهما يستحقان مكانا في المقارنة.
كم يكلف تأمين السيارة؟
لا يوجد سعر واحد. يتوقف القسط على المركبة (القوة، القيمة، العمر)، واستعمالها (شخصي، مهني، نقل)، والضمانات المختارة، ومبلغ التحمل، وملف السائق. لذلك قد يدفع جاران يقودان نفس الطراز مبلغين مختلفين.
وقد تغيّر الجزء الإجباري مؤخرا. فتطبيقا للمادة 207 من قانون المالية لسنة 2025، ارتفعت تعريفات المسؤولية المدنية للسيارات بنسبة 30 % إجمالا، على مرحلتين: 15 % في جانفي 2025، ثم 15 % في 1 جويلية 2025. ولا تخص هذه المراجعة إلا المسؤولية المدنية؛ أما الضمانات الاختيارية فتتبع جداول كل شركة.
تغيير آخر يجب معرفته: أعلنت الشركات أنها لم تعد تقبل الدفع نقدا بالنسبة للتأمين الإجباري للسيارات. حضّر الدفع بالبطاقة أو التحويل أو الصك، واستعلم لدى وكالتك عن وسائل الدفع المقبولة.
كيف تخفض الفاتورة
توجد بعض الوسائل، دون التضحية بالأساسي. أولا مقارنة عدة عروض، مع طلب تفاصيل الضمانات والمبالغ المتحملة. ثم تكييف الصيغة مع القيمة الحقيقية للمركبة: فالتأمين ضد كل الأخطار لسيارة عمرها خمس عشرة سنة غالبا لا معنى له. وأخيرا قبول مبلغ تحمل أعلى قليلا، إذا كنت قادرا على تحمل الحوادث الصغيرة.
وليس من النادر أن يقترح المؤمن تخفيضات للسائقين الذين لم يتسببوا في حوادث، أو للزبائن الذين يجمعون عدة عقود. اطلب ذلك صراحة: فهذه التخفيضات لا يُعلن عنها دائما.
اختيار المؤمن المناسب
تضم السوق شركات عمومية وخاصة، لها شبكات وكالات في كل الولايات. وكلها معتمدة وخاضعة لرقابة لجنة الإشراف على التأمينات. لذلك يتم الاختيار أقل على أساس الأمان القانوني وأكثر على أساس جودة الخدمة.
ثلاثة أسئلة تساعد على الحسم. هل الوكالة قريبة من مسكنك أو مكان عملك؟ ففي حالة الحادث، هناك ستودع ملفك. ما هي آجال الخبرة والتعويض المنصوص عليها في العقد؟ وهل لدى المؤمن شبكة ورشات أو خبراء متعاقدين في منطقتك؟ وللسمعة أيضا دور: اسأل من حولك كيف عولجت حوادثهم.
اقرأ أخيرا الشروط الخاصة قبل التوقيع. فهي تبين الضمانات المكتتبة فعلا، والمبالغ المتحملة، والسائق المعيّن، واستعمال المركبة. والخطأ في الاستعمال المصرح به، كسيارة تُستعمل لنقل الأشخاص بينما هي مؤمنة للاستعمال الخاص، قد يعقّد التعويض بشكل كبير.
في حالة الحادث: المحضر الودي
المحضر الودي هو الوثيقة المفتاح لأي حادث. وهو استمارة موحدة يقدمها المؤمن، يجب الاحتفاظ بها في صندوق القفازات. يُملأ في عين المكان مع السائق الآخر، ويملأ كل واحد جزءه قبل التوقيع.
تطلب الاستمارة التاريخ والساعة والمكان الدقيق، وهوية السائقين والملاك ومؤمنيهم، ورقم شهادة تأمين المركبة الأخرى. يضع كل طرف علامة على الخانات التي تصف الظروف ويرسم مخططا. سجّل عدد الخانات المؤشر عليها: فهذا يمنع أي تعديل لاحق.
توقيع المحضر لا يعني الاعتراف بالخطأ. فأنت تعترف بوقائع؛ أما المسؤولية فيحددها المؤمنون لاحقا وفق جدول. إذا لم تكن موافقا على رواية السائق الآخر، اكتب ملاحظاتك قبل التوقيع، أو ارفض التوقيع. وبعد التوقيع، لا يجب تعديل المحضر.
إذا رفض السائق الآخر أو فرّ
سجّل رقم الترقيم ومعلومات الشهود، واملأ المحضر بمفردك. وفي حالة الفرار، قدّم شكوى. وفي أي حادث فيه جرحى، أو إذا توتر الوضع، اتصل بالشرطة أو الدرك الوطني: فمحضرهم سيفيد الملف لاحقا.
التصرفات الصحيحة في عين المكان
أمّن المكان أولا: أضواء الخطر، السترة العاكسة، المثلث إذا سمح الوضع. التقط صورا للسيارات ووضعيتها ولوحات الترقيم والأضرار. فلها وزن كبير في حال الخلاف. ولا تحرك السيارات إلا بعد توثيق هذه العناصر، إلا في حالة خطر داهم.
التصريح بالحادث لدى المؤمن
يجب التصريح بالحادث في أقرب وقت ممكن، وفي أجل أقصاه 7 أيام. ولا يبرر التأخير إلا الحادث الفجائي أو القوة القاهرة. وفي حالة السرقة، الأجل أقصر: 3 أيام عمل. يتم التصريح بإيداع الملف لدى الوكالة أو برسالة موصى عليها مع إشعار بالاستلام.
يتضمن الملف عادة:
- المحضر الودي الموقع؛
- رخصة سياقة السائق؛
- البطاقة الرمادية للمركبة؛
- شهادة التأمين؛
- محضر الشرطة أو الدرك الوطني، أو مرجعه، إذا تدخلت المصالح؛
- الصور ومعلومات الشهود.
احتفظ بنسخة من كل شيء وبإشعار الاستلام. يمكنك الحصول على تقدير للإصلاح، لكن انتظر مرور الخبير قبل بدء الأشغال: فالسيارة المصلحة قبل الخبرة قد تطرح مشكلة في التعويض.
الخبرة والتعويض
بعد استلام التصريح، يجب على المؤمن تعيين خبير خلال 7 أيام. يفحص الخبير المركبة، ويقيّم الأضرار وتكلفة الإصلاح، ويتحقق من تطابقها مع الظروف المصرح بها. ويشكل تقريره أساس التسوية.
يتم التعويض بعد ذلك في الأجل المحدد في الشروط العامة للعقد. وفي حالة التأخير، يمكن للمؤمن له المطالبة بفوائد عن كل يوم تأخير، بل وبتعويضات. وقد يبقى مبلغ تحمل منصوص عليه في الشروط الخاصة على عاتقك.
وبين المؤمنين، توجد اتفاقية للتعويض المباشر منذ 1 جانفي 2001: تسمح للمؤمن له غير المسؤول بأن تعوّضه شركته، التي ترجع بعد ذلك على شركة المسؤول. عمليا، يتوقف تطبيقها على الحالات والشركات. اسأل وكالتك إن كانت تنطبق على حادثك.
تعترض على التعويض؟ أجل التقاضي هو 3 سنوات. ابدأ بشكوى مكتوبة إلى المؤمن، مرفقة بمبرراتك.
نحو محضر ودي وخدمات رقمية
يشهد القطاع عصرنة. فقد أعلن المكتب الموحد للسيارات الجزائري (BUAA) في فيفري 2025 عن مشروع محضر ودي إلكتروني، يُنتظر أن يحل تدريجيا محل الاستمارة الورقية. وسيُعرض المقترح على الاتحاد الجزائري لشركات التأمين وإعادة التأمين وعلى لجنة الإشراف على التأمينات. كما جرى اختبار مشروع شهادة تأمين رقمية.
بالنسبة للسائق، الفائدة واضحة: ملف يُرسل بسرعة أكبر، وأوراق أقل عرضة للضياع، ومتابعة أسهل. وفي انتظار التعميم، يبقى المحضر الورقي هو القاعدة. احتفظ دائما بنسخة فارغة منه في السيارة.
تأمين سيارة جديدة أو مستوردة أو مستعملة
بالنسبة للسيارة الجديدة، يجب اكتتاب التأمين قبل أول خروج، حتى مع ترقيم مؤقت. يمكن للوكيل أن يوجهك، لكن لا شيء يلزمك باختيار المؤمن الذي يقترحه. قارِن.
بالنسبة للسيارة المستوردة، فكّر في التأمين منذ الخروج من الميناء: يُمنع السير دونه، ولو حتى مركز المراقبة التقنية. مراحل الميناء مفصلة في دليلنا حول جمركة السيارات.
بالنسبة للسيارة المستعملة، لا ينتقل إليك تأمين البائع: يجب أن تكتتب عقدك الخاص يوم الشراء. يذكّر دليلنا حول شراء أو بيع سيارة مستعملة بترتيب الإجراءات، وتشرح صفحتنا حول البطاقة الرمادية نقل الملكية.
كلمة عن الدراجات النارية: الإلزام نفسه. يجب تأمين السكوتر أو الدراجة النارية ضد المسؤولية المدنية بمجرد أن تسير. خصوصيات المركبات ذات العجلتين مشروحة في قسم الدراجات النارية والسكوتر.
تجديد العقد أو تغيير المؤمن
تُكتتب معظم عقود السيارات لمدة محددة، غالبا سنة، وأحيانا أقل. وعند الاستحقاق، لا شيء يلزمك بالبقاء مع نفس المؤمن. بل هو الوقت المناسب للمقارنة: فاحتياجاتك قد تغيرت، والسيارة كبرت، والتأمين ضد كل الأخطار المكتتب لسيارة جديدة لم يعد بالضرورة مناسبا بعد خمس سنوات.
راقب تاريخ الاستحقاق المدون في الشهادة. فالعقد المنتهي غير المجدد يعني سيارة تسير دون تأمين، مع كل العواقب المذكورة أعلاه. ترسل كثير من الوكالات تذكيرا؛ لا تعتمد عليه وحده. سجل التاريخ في هاتفك، كما تفعل مع تاريخ المراقبة التقنية والقسيمة.
إذا غيرت المؤمن، اطلب من السابق كشفا بحوادثك. فالسجل النظيف قد يمنحك شروطا أفضل لدى الجديد.
أسئلة شائعة
هل تأمين السيارات إجباري في الجزائر؟
نعم. يفرض الأمر رقم 74-15 المؤرخ في 30 جانفي 1974 على كل مالك مركبة ذات محرك تأمينا يغطي مسؤوليته المدنية عن الأضرار التي يلحقها بالغير.
ماذا تغطي المسؤولية المدنية؟
الأضرار الجسدية والمادية التي تلحقها مركبتك بأشخاص آخرين. ولا تغطي أضرار سيارتك أنت.
ما عقوبة عدم التأمين؟
الحبس من 8 أيام إلى 3 أشهر وغرامة من 500 إلى 4000 دج، أو إحدى هاتين العقوبتين، حسب المادة 190 من الأمر رقم 95-07. وفي حالة الحادث، يجب على السائق فوق ذلك تعويض الأضرار بنفسه.
في أي أجل يجب التصريح بالحادث؟
في أقرب وقت ممكن، وفي أجل أقصاه 7 أيام. وفي حالة السرقة، الأجل 3 أيام عمل.
هل توقيع المحضر الودي اعتراف بالمسؤولية؟
لا. يصف المحضر وقائع. ويوزع المؤمنون المسؤولية لاحقا وفق جدول. وفي حالة الخلاف، اكتب ملاحظاتك قبل التوقيع.
كم من الوقت يملك المؤمن لإرسال خبير؟
يجب عليه تعيين خبير خلال 7 أيام من استلام التصريح بالحادث.
لماذا ارتفع تأمين المسؤولية المدنية؟
نص قانون المالية لسنة 2025 (المادة 207) على زيادة بنسبة 30 % في تعريفات المسؤولية المدنية للسيارات، طُبقت على مرحلتين: 15 % في جانفي 2025 و15 % في 1 جويلية 2025.
من يعوّض إذا كان المسؤول غير مؤمن؟
يعوّض صندوق ضمان السيارات الأضرار الجسدية للضحايا عندما يكون المسؤول مجهولا أو غير مؤمن أو معسرا. ولا يغطي هذا الصندوق الأضرار المادية.